2026年現在、新しい家族を迎えるための準備として多くのプレママやプレパパが直面するのが「出産前貯金」の準備です。いざ妊娠が分かると、妊婦健診の自己負担額、出産時の入院・分娩費用、さらには産後の収入減やベビー用品の準備など、想像以上にお金がかかる現実を知って焦りを感じ出産前貯金の目安はいくら必要?最低100万円、理想300万円の理由とリアルな費用内訳を解説
新しい家族を迎える準備が進む中で、多くのプレママやプレパパが最も頭を悩ませるのが「出産前貯金はいくらあれば安心なのか」というお金の現実です。妊娠が判明した瞬間から、妊婦健診の積み重ねや出産時の入院・分娩費用、そして産後のベビー用品の準備まで、想像以上に出費が重なるため、計画的な備えが欠かせません。
報道各社や専門家の調査データ、公的機関の発表によると、出産前貯金の目安は最低100万円、理想は300万円程度必要であるといわれています。しかし、なぜそれだけの金額が必要なのか、その裏にあるリアルな費用の実態や公的支援制度の仕組みを知る人はまだ多くありません。本記事では、妊娠から産後1歳を迎えるまでのマネープランを徹底的に紐解き、共働き家庭の家計管理術や賢い資産形成のコツまで分かりやすく解説します。
出産前貯金の目安は「最低100万円・理想300万円」と言われる理由
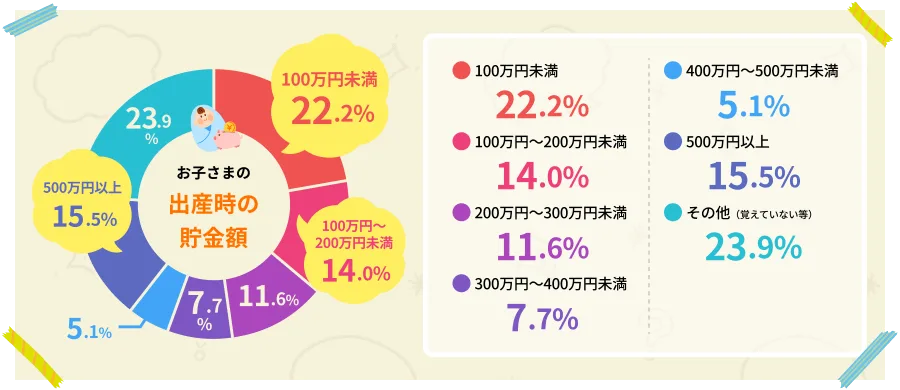
多くのファイナンシャルプランナーや専門家の見解によると、出産前に用意しておくべき貯金の目安は、最低ラインが100万円、理想が300万円程度とされています。最初に、貯金100万円があれば、妊娠初期から出産、そして子どもが1歳になるまでの基本的な育児費用や諸経費を何とかやり繰りすることが可能です。しかし、これはあくまで「最低限のライン」にすぎません。
なぜ理想が300万円とされるのかといえば、妊娠・出産に伴う一時的な収入の減少(産休・育休中の手当支給までのタイムラグ)や、思いがけない医療費の発生、さらには産後のベビー用品の準備や育児雑貨の買い足しなど、想定外の出費が重なるためです。特に、つわりが重くて仕事をセーブせざるを得なくなったり、里帰り出産のために高額な交通費や実家への仕送りが発生したりする場合、100万円では瞬く間に底をついてしまうリスクがあります。
妊娠から出産までにかかる費用のリアルな内訳と実態
妊娠から出産、そして産後にかけて家計から支出されるお金は、多岐にわたる項目に分かれています。それぞれの項目でどれくらいのコストがかかるのか、正確な目安を把握しておくことが計画的な貯金の第一歩となります。
まず大きな割合を占めるのが妊婦健診・検査費用です。自治体から妊婦健診の補助券が交付されるものの、初期の血液検査や追加の精密検査、里帰り先での自費受診などが発生した場合、トータルで数万円から10万円程度の自己負担が発生することが珍しくありません。また、出産を控えた時期には、実家に戻って出産に備える里帰り出産費用として、遠方への帰省交通費や妊婦健診の差額、実家への生活費補助などで10万円〜20万円ほどが見込まれます。
そして最大の支出となるのが出産時の入院・分娩費用です。日本国内の平均的な分娩費用はおよそ40万円〜50万円前後ですが、地域の病院やサービス内容、さらに帝王切開などの医療処置が必要になった場合は、個室代や入院日数の延長によってさらに費用が膨らむケースがあります。加えて、出産直後から必要となるベビー用品の準備(チャイルドシート、ベビーカー、ベビーベッド、肌着、おむつなど)を新品で一式揃えると、合計で10万円〜20万円程度の初期投資が必要になります。
| 費用の項目 | おおよその目安金額 | 主な内容・留意点 |
|---|---|---|
| 妊婦健診・検査費用 | 約5万円〜10万円 | 自治体の補助券を差し引いた自己負担、追加の検査費など |
| 入院・分娩費用 | 約40万円〜60万円 | 正常分娩の平均。帝王切開や無痛分娩、個室利用時は増加 |
| 里帰り出産費用 | 約10万円〜20万円 | 交通費、帰省先の健診費用の差額、実家への滞在費など |
| ベビー用品準備 | 約10万円〜20万円 | チャイルドシート、ベビーカー、寝具、衣類等の初期費用 |
知っておくべき公的支援制度:出産育児一時金と医療費控除の活用
出産にかかる莫大な費用に対して、国や自治体からは手厚い公的支援制度が用意されています。これらを正しく把握し、申請漏れを防ぐことが家計を守る強力な盾となります。
その代表格が出産育児一時金です。健康保険などの加入者に対して支給されるもので、子ども1人につき原則50万円が支給されます(産科医療補償制度の加入分を含む)。多くの医療機関では「直接支払制度」が導入されており、病院側が健康保険組合等から一時金を受け取るため、退院時の窓口精算額を大幅に抑えることができます。
加えて、妊娠・出産に伴う医療費や薬代、通院のための交通費(電車やバスなど)の合計が年間10万円(所得によってはそれ以下)を超えた場合には、確定申告を行うことで医療費控除の適用を受けられ、税金の一部が戻ってきます。帝王切開などで高額な医療費がかかった場合は、健康保険の「高額療養費制度」を活用することで自己負担額を法定の限度額以内に抑えることも可能です。
産後の収入減リスクと共働き家計管理の向き合い方
出産前後の大きな試練の一つが、産前産後休業や育児休業に伴う産後 収入減の問題です。共働き家庭において、夫婦のどちらか、あるいは双方が収入を一時的に失う、または減額されることは家計にとって決して小さくないインパクトを与えます。
産休中には健康保険から「出産手当金」が、育休中には雇用保険から「育児休業給付金」が支給されます。これらの給付金は非課税であるため手取りベースでは一定の補償がありますが、支給されるまでに数ヶ月のタイムラグが発生することが一般的です。この「手元に現金が入らない空白の数ヶ月間」を乗り切るためにこそ、あらかじめ十分な出産前貯金が欠かせないとなります。
共働き家庭の家計管理においては、お互いの収入と支出を完全にオープンにし、共通の口座から出産・育児費用を引き落とす仕組みを作ることが推奨されます。また、子どもの誕生を機に、将来の教育費やライフイベントを見据えた新NISA 資産形成などの長期投資を夫婦で見直し、インフレに負けない資産づくりを計画的に進めていく視点も重要です。
子育て世帯を支える継続的なサポート:児童手当の仕組み
出産を終え、無事に子どもが誕生したあとも、家計を継続的に支えてくれるセーフティネットとして児童手当が存在します。制度の改正や自治体の独自上乗せなども含め、子どもの年齢に応じた支給が行われます。
児童手当は、日々のオムツ代やミルク代、衣類などの消耗品費に充てられるだけでなく、将来の大学進学などの教育費としてそのまま貯蓄に回す家庭も多く見られます。ただし、児童手当だけで全ての子育て費用がまかなえるわけではないため、「手当をあてにしすぎず、あくまでプラスアルファの支援として捉える」という堅実な家計運営の意識が大切です。
【出産前貯金目安】に関するよくある質問(FAQ)
Q1:出産前貯金がどうしても100万円に届きそうにない場合、どうすればいいですか?
A1:まずは出産育児一時金の「直接支払制度」を必ず利用し、窓口での一時的な立て替え負担をゼロに近づけましょう。また、自治体の助成金や医療費控除の対象を再確認し、里帰り出産の時期を調整するなどして初期のキャッシュアウトを最小限に抑える工夫が有効です。
Q2:帝王切開になった場合、出産費用はどれくらい高くなりますか?
A2:帝王切開は保険診療の対象となるため、手術自体や入院日数に応じた医療費がかかりますが、「高額療養費制度」を適用できるため、自己負担額が際限なく膨らむことはありません。事前に加入している民間の医療保険の給付金対象になるかも確認しておくと安心です。
Q3:ベビー用品は新品で全て揃えるべきですか?それとも中古やレンタルを活用すべきですか?
A3:ベビーベッドやチャイルドシートなどは使用期間が短いものもあるため、信頼できるレンタルサービスや状態の良い中古品をうまく活用することで、初期の準備費用を大幅に圧縮することができます。
まとめ:今後の動向と失敗しないための判断基準
出産前貯金の目安である「最低100万円、理想300万円」という数字は、単なる表面上の金額ではなく、妊娠から産後1年間における現実的な支出と、一時的な収入減を乗り越えるための確かな防衛ラインです。公的支援制度や助成金が整備されているとはいえ、実際のキャッシュフローを把握していなければ、手元の現金が不足して思わぬ焦りを生む原因となります。
失敗しないための判断基準として大切なのは、「妊娠判明の早い段階で家族の収入と支出の全体像を可視化すること」「出産育児一時金や手当金の支給時期を把握して資金ショートを防ぐこと」「ベビー用品の取捨選択や公的制度の申請漏れをなくすこと」の3点です。確実なマネープランと事前の準備を整えることで、経済的な不安を最小限に抑え、新しい家族との温かい時間を安心して迎えることができるでしょう。